“Avtomobil almaq istəyən şəxslər lizinq və bank krediti arasında seçim edərkən ilk növbədə maliyyələşmənin ümumi dəyərini hesablamalıdırlar. Çox vaxt insanlar yalnız aylıq ödənişə və ilkin ödənişin məbləğinə diqqət yetirirlər”.
Bu sözləri SİA-ya açıqlamasında iqtisadçı-ekspert Asif İbrahimov bildirib.
Onun sözlərinə görə,i bu yanaşma avtomobilin real alış xərcini düzgün qiymətləndirməyə imkan vermir:”Bank krediti ilə avtomobil alındıqda, kredit müqaviləsinin şərtlərindən asılı olaraq avtomobil bir qayda olaraq alıcının mülkiyyətinə keçir və bank borcun təminatı kimi avtomobilə girov və ya digər məhdudiyyət tətbiq edə bilər. Lizinqdə isə avtomobil müqavilə müddətində lizinq şirkətinin mülkiyyətində qalır. Müştəri avtomobildən istifadə edir və müqavilədə nəzərdə tutulan ödənişləri həyata keçirir. Mülkiyyət hüququ, adətən, müqavilə üzrə bütün öhdəliklər yerinə yetirildikdən və satınalma şərtləri icra olunduqdan sonra müştəriyə keçir. Burada bir neçə mühüm xərc komponentinə diqqət yetirmək lazımdır. Birincisi, ilkin ödənişdir. Bəzi lizinq təkliflərində ilkin ödəniş daha aşağı ola bilər. Bu, avtomobil almağı asanlaşdırsa da, sonradan ödəniləcək ümumi məbləğin də aşağı olacağı anlamına gəlmir. İkincisi, faiz və maliyyələşmə xərcləridir. Bank kreditində effektiv illik faiz dərəcəsi, lizinqdə isə maliyyələşmə haqqı və müqavilə üzrə bütün əlavə ödənişlər müqayisə edilməlidir. Bəzən reklamda göstərilən aşağı faiz dərəcəsi komissiyalar və digər ödənişlər nəzərə alındıqda daha baha maliyyələşmə ilə nəticələnə bilər. Üçüncüsü, sığorta və digər məcburi xərclərdir. Lizinq şirkətləri avtomobilin sığortalanması ilə bağlı əlavə tələblər irəli sürə bilərlər. KASKO sığortası, qeydiyyat, qiymətləndirmə, müqavilənin rəsmiləşdirilməsi və digər xidmət haqları ümumi xərcə daxil edilməlidir. Bank kreditində də girov və sığorta ilə bağlı əlavə xərclər yarana bilər. Dördüncüsü, müqavilənin vaxtından əvvəl bağlanması şərtləridir. Müştəri borcunu vaxtından əvvəl ödəmək istədikdə əlavə komissiya, cərimə və ya digər maliyyə öhdəliklərinin yaranıb-yaranmadığını əvvəlcədən araşdırmalıdır. Eyni zamanda, ödəniş gecikdirildikdə tətbiq olunan cərimələrə və avtomobilin geri alınması şərtlərinə diqqət yetirilməlidir.Mənim fikrimcə, ümumi xərc baxımından bank krediti bəzi hallarda daha sərfəli ola bilər. Xüsusilə münasib faizlə kredit əldə etmək, avtomobili dərhal öz mülkiyyətinə keçirmək və sığorta şərtlərini sərbəst seçmək imkanı olduqda bank krediti üstünlük qazana bilər. Lizinq isə ilkin ödəniş imkanları məhdud olan, daha çevik maliyyələşmə axtaran və müqavilə şərtləri əlverişli olan şəxslər üçün münasib variant ola bilər. Lakin konkret olaraq hansı variantın daha ucuz olduğunu yalnız fərdi hesablamalarla müəyyən etmək mümkündür. Bunun üçün avtomobilin nağd satış qiymətinə ilkin ödəniş, bütün aylıq ödənişlər, komissiyalar, sığorta, qeydiyyat və müqavilənin sonunda ödəniləcək satınalma məbləği əlavə edilməlidir. Sonra hər iki variant üzrə yekun xərc müqayisə olunmalıdır.Bir məqamı da unutmaq olmaz: avtomobilin qiyməti eyni olsa belə, maliyyələşmə şərtləri səbəbindən onun alıcıya başa gələn yekun dəyəri əhəmiyyətli dərəcədə fərqlənə bilər. Buna görə də vətəndaşlar müqaviləni imzalamazdan əvvəl bütün ödənişlərin tam cədvəlini tələb etməli, yalnız aylıq ödənişə deyil, avtomobilə sahib olmaq üçün ümumilikdə nə qədər vəsait xərcləyəcəklərinə diqqət yetirməlidirlər. İstehlakçı üçün ən düzgün seçim aylıq ödənişi daha aşağı olan deyil, bütün müqavilə müddəti ərzində daha az xərc tələb edən və mülkiyyət hüququ baxımından daha əlverişli şərtlər təqdim edən maliyyələşmə variantıdır”.
Müəllif: Günay Hacıyeva
Almaniyada işgüzar əhval-ruhiyyə indeksi ardıcıl altıncı aydır artır...
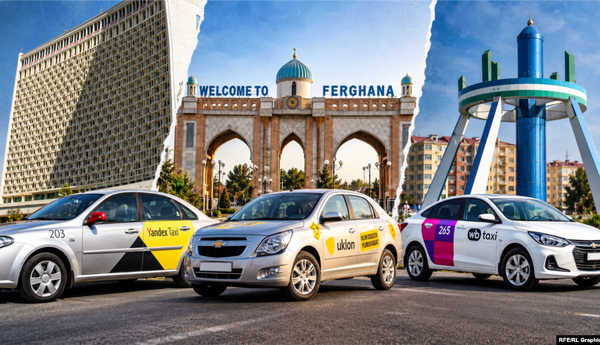
Çin şirkətinin çıxış xəbəri ölkədəki ən böyük taksi sifariş xidmətlərindən biri olan Yandex Go-nun işində genişmiqyaslı nasazlıq yaradıb...
Pekin dünyanı ucuz mallarla doldurur, lakin fabrikləri mənfəət itirir…
© 2002-2026, “Səs” qəzeti, Bütün hüquqlar qorunur. Məlumatlardan istifadə etdikdə istinad mütləqdir.
Üzeyir Hacıbəyli küçəsi, 66. Bakı, Azərbaycan.
Tel.: (+994 12) 598-33-90 ; Faks: (+994 12) 493-11-62 ; Email: [email protected]
Baş redaktor: Bəhruz QULİYEV
"Səs" qəzeti "AzərTac" və SİA agentliklərinin informasiyalarından istifadə edir. Dərc olunan reklamların mətninə görə redaksiya məsuliyyət daşımır.