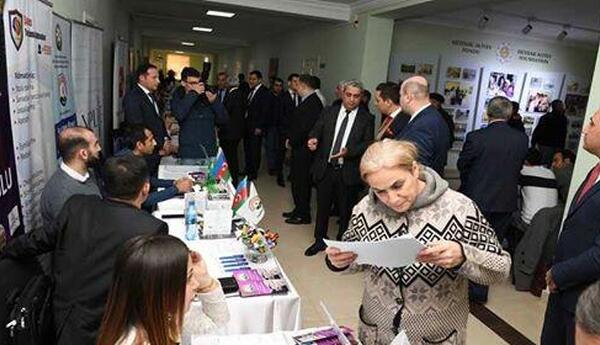
Sığorta işinin səmərəli təşkilinin və beynəlxalq standartlar səviyyəsində inkişaf etdirilməsinin ölkə iqtisadiyyatının bazar münasibətləri şəraitində möhkəmlənməsində mühüm iqtisadi əhəmiyyəti vardır. Belə bir deyim var ki, əmlak nə qədər bahalı olursa, onu itirmək qorxusu da bir o qədər yüksək olur. Yəni insanlar nə qədər böyük dəyərli əşyalar, əmlak əldə edirlərsə, o qədər də onları qorumaq hissinə malik olurlar. Ən mühüm problemlərdən biri əhalinin sığorta şirkətlərinə inamsızlığı məsələsidir. Bu problemin səbəbi olaraq bir neçə amili sıralamaq mümkündür. Buraya, ilk növbədə sığorta şirkətlərinin ödənişlərdən tam və ya qismən imtina etmələri aiddir. Belə ki, bir çox hallarda dövlət strukturları ilə sıx əlaqələri olan şirkətlər bundan istifadə edərək vətəndaşların haqlı tələblərinə əməl etməkdən yayınır, sığorta hadisəsi olan halları qeyri-sığorta hadisəsi kimi rəsmiləşdirməyə nail olurlar. Bəzi hallarda isə vətəndaşlar şirkətlərin haqlı qərarlarını qəbul etməyə çətinlik çəkirlər. Bu kimi faktların geniş mətbuata çıxarılması isə, son nəticədə yenə sığorta şirkətlərinə inamsızlığın artmasına gətirib çıxarır. Qeyd edilən vəziyyətin ən mühüm səbəbi vətəndaşların sığorta bazarı, onu tənzimləyən hüquqi-normativ aktlardan məlumatsızlığından irəli gəlir: onlar sığorta müqaviləsinin necə tərtib edilməsindən, orada hansı müddəaların əksini tapmalı olmasından, bir çox hallarda isə, hətta imzaladıqları sənədlərin mahiyyətindən belə xəbərdar olmurlar. İlk baxışdan belə vəziyyətin sığorta şirkətlərinə sərf etdiyi görüntüsü yaranır: onlar sığorta müqavilələrinin öz xeyirlərinə tərtibi üçün əlverişli imkan qazanırlar. Lakin nəzərə alanda ki, belə faktların sayı çox cüzidir, onda reallıqda əhalinin məlumatsızlığından ən böyük zərəri də məhz sığorta şirkətlərinin aldığını görərik. Məsələ burasındadır ki, əhali sığortanın nə demək olduğunu, onun hansı üstünlükləri yaratdığını bilmədikcə, bu sahənin inkişafı da mümkün deyil.
Sığorta bazarının inkişafı üçün hansı işlər görülür və görülməlidir? Şirkətlər əhalinin inamını necə qazana bilərlər? Bu suallar ətrafında Azərbaycanın sığorta bazarındakı mövcud vəziyyəti araşdırdıq.
"Sığorta bazarının inkişafı üçün güclü reklam və təbliğat işləri aparılmalıdr"
Milli Məclisin İqtisadi Siyasət, Sənaye və Sahibkarlıq Komitəsinin üzvü Vahid Əhmədov Milli Məclis tərəfindən sığorta sahəsində qanunların qəbul edildiyini, bəzi dəyişikliklərin reallaşdırıldığını, amma bu bazarda hələ ki, ciddi irəliləyişə nail olunmadığını bildirib: "Bu istiqamətdə müəyyən struktur islahatları da aparıldı. Azərbaycan Respublikasının Qiymətli Kağızlar üzrə Dövlət Komitəsi, Azərbaycan Respublikası Maliyyə Nazirliyinin Dövlət Sığorta Nəzarəti Xidməti və Azərbaycan Respublikasının Mərkəzi Bankı yanında Maliyyə Monitorinqi Xidməti ləğv edilərək Azərbaycan Respublikasının Maliyyə Bazarlarına Nəzarət Palatası yaradıldı. Bu palata üç qurumun vəzifələrini vahid mərkəzdə cəmləşdirərək şəffaf reallaşmasını təmin edəcək".
Millət vəkili qeyd edib ki, sığorta bazarı dövlət büdcəsi və əhali üçün olduqca əhəmiyyətlidir: "Ölkəmizdə sığorta bazarının inkişafına ciddi ehtiyac duyulur. Bu yöndə əhalinin marağını cəlb etmək üçün güclü reklam və təbliğat işləri aparılmalıdır. Yalnız belə olarsa, insanlarda əmlakını, obyektini, şəxsi mülkiyyətini və s. sığorta etdirməyə meyil formalaşa bilər. Qanunların təkmilləşməsi baxımından da işlər görülür və bu yaxınlarda ölkə başçısı Cənab İlham Əliyev İcbari Tibbi Sığorta Agentliyinin yaradılması barədə Sərəncam imzaladı. Bəzi şikayətlər eşidirik. Bunlar, əsasən sığorta edən şirkətlə sığorta olunan şəxs arasında qiymətləndirmə meyarına görə yaranır. Qiymətləndirməyə baxan cəmiyyətlər və şirkətlər var. Onlar bu işləri obyektiv və şəffaf şəkildə yoluna qoymalıdırlar. Düşünürəm ki, 1-2 ilə bu sahədə mövcud problemlər aradan qaldırılacaq".
"Sığorta bazarında yeni və cazibədar təkliflərin qıtlığı var"
Sığorta sahəsi üzrə mütəxəssis Xəyal Məmmədxanlı siğorta bazarının hal-hazırda maliyyə bazarları içərisində ən sabit bazar olduğunu söyləyib: "Siğorta bazarı istər tənzimləmə baxımından, istərsə də qanunvericilik baxımından çox təkmilləşib və təkmilləşməkdədir. Xüsusilə də, 2000-ci ildən sonra sığorta bazarında köklü islahatlar gedib, qanunlar qəbul olunub, sığorta şirkətlərinin fəaliyyəti daha da peşəkarlaşıb və şəffaflaşıb. Lakin bazarda bir sıra problemlər hələ də qalmaqdadır. Bunların başında əhalinin sığorta sahəsində məlumatsızlığı, o cümlədən sığorta bazarında yeni və cazibədar təkliflərin qıtlığıdır. Şirkətlər daha çox ənənəvi sığorta məhsullarına müştəri axtarırlar".
Digər ciddi problem isə əhalini daha çox maraqlandıran və 17 ildir gözünü yolda qoyan icbari tibbi siğortadır: "Ümidvaram ki, bu ilin sonuna qədər bu sahədəki suallar öz həllini tapacaq və əhalimiz icbari tibbi sığortadan faydalana biləcəklər. Bəli, düzdür ki, İcbari Tibbi Siğorta Agentliyinin bir neçə gün öncə strukturu və əsasnaməsi təsdiq olunub. Lakin problem bu agentliyin olmaması deyildir. İcbari tibbi sığorta ilə bağlı əsas problem bir neçə kritik məsələnin öz həllini gözləməsidir. Belə ki, icbari tibbi siğorta proqramları bəlli deyil, təminata daxil olacaq xəstəliklər məlum deyil, istisnalar məlum deyil, sığorta haqqı və sığorta məbləği məlum deyil, sığorta haqlarının necə ödəniləcəyi (həm işləyənlər üçün, həm də işləməyənlər üçün) məlum deyil və s.
"Əhalinin siğorta sahəsi barədə bilikləri aşağı səviyyədədir"
Azərbaycan Respublikasının Dövlət Sığorta Kommersiya Şirkətindən bildirdilər ki, onlar 30 könüllü və 8 icbari sığorta növü üzrə hüquqi və fiziki şəxslərə sığorta xidməti göstərirlər: "Şirkətimiz sığortalıların marağına və mövcud qanunlara uyğun olaraq yeni sığorta qaydalarının hazırlanması istiqamətində böyük işlər görür. Müəyyən hallarda yaranan problemlərin səbəbi əhalinin sığortanın mahiyəti və səmərəliliyi ilə əlaqədar maarifləndirilməməsi, ixtisaslı kadrların hazırlanmaması, əhali arasında kütləvi izahat işlərinin istənilən şəkildə təşkil olunmamasıdır. İnsanlar tərəfindən bəzi hallarda sığorta şirkətlərinə inamsızlıq yaranır. Onlar riskə getmək istəmədikləri üçün müraciət etməkdən çəkinirlər. Bunun əsas səbəblərindən biri əhalinin sığorta barədə biliklərinin aşağı səviyədə olmasıdır.
"İnsanlar siğorta müqaviləsi bağlayarkən mütləq şəkildə müqavilənin mətni ilə tanış olsunlar"
Hüquqşünas Təbriz Raufoğlu sığorta bazarında mövcud hüquqi tənzimləmələr məsələsinə toxunub: "Konkret sığorta sektoru ilə əlaqədar fikir bildirməzdən öncə onu ifadə etməliyəm ki, hal-hazırda qüvvədə olan Mülki Məcəllənin və "İcbari sığortalar haqqında" Qanunun tələblərindən irəli gələrək sığorta müqavilələri məcburi və könüllü olaraq iki kateqoriyaya bölünüb. İcbari sığorta anlayışı adından da göründüyü kimi özündə məcburiliyi ehtiva edir. Misal üçün "Avtonəqliyyat vasitələrinin sahibinin mülki məsuliyyətinin icbari sığortası", "Daşınmaz əmlakın istismarıyla bağlı mülki məsuliyyətin icbari sığortası" və s. kimi qeyd olunanlar məcburən etdirilməli olan sığorta növlərinə daxildir. Könüllü sığorta isə qanunvericiliklə məcburən etdirilməsi müəyyələşdirilməyən sığorta münasibətləri zamanı sığortalı ilə (fərdi vətəndaş, şirkətlər, ictimai birliklər və s.) sığortaçı (sığorta şirkətləri) arasında bağlanan və sırf onların ümumi sığorta qaydalarına uyğun şəkildə razılaşdırdığı müqavilələrlə tənzimlənir.Təəssüf hissi ilə qeyd etməliyik ki, hər iki sığorta münasibətlərində problemlər mövcuddur. Daha açıq şəkildə söyləsək, müqavilələrin bağlanması, bu mərhələdə sığorta edilən obyektin dəyərinin, fərdi xüsusiyyətlərinin qeydə alınmasında tərəflər arasında demək olar ki, anlaşılmazlıq ortaya çıxmır. Problem sığortalanan obyektlə bağlı sığorta hadisəsinin baş verməsi və baş verən hadisənin fonunda tərəflərin şəxsi mənafeləri aspektindən meydana gəlir. Tərəflər müxtəlif vasitələrlə üzərlərinə düşəcək məsuliyyəti bir-birlərinin boynuna qoymağa, sığortalı daha çox vəsait əldə etməyə, sığortaçı isə maksimum dərəcədə aşağı məbləğdə kompensasiya ödəməyə çalışır. Halbuki Mülki Məcəllə aydın bir şəkildə sığorta hadisəsi zamanı hər iki tərəfin hüquq və vəzifələrini müəyyənləşdirib.Təbii ki, belə halların geniş yayılması vətəndaşların sığortaya olan etimadını aşağı salır və inamsızlıq mühitinin yaranmasına gətirib çıxarır. Məcəllə açıq şəkildə bildirir ki, könüllü sığorta müqavilələrində sığorta məbləği müqavilə ilə, icbari sığorta müqavilələrində isə qanunla müəyyən olunur. Baş verən siğorta hadisəsinin düzgün qiymətləndirilməsi üçün sığorta edilən hadisə baş verdikdən sonra ən qısa müddətdə sığortaçı şirkətə məlumat verməli, şirkət isə hadisənin səbəbinin düzgün qiymətləndirilməsi üçün vəziyyət dəyişməmiş hadisə yerinə gəlib müvafiq ekspertizalarını aparmalıdır. Ehtiyac yaranarsa, müstəqil ekspert də dəvət oluna bilər.
Xüsusilə vurğulamaq istəyirəm ki, insanlar siğorta müqaviləsi bağlayarkən mütləq şəkildə müqavilənin mətni ilə tanış olsunlar. Şərtlərdən irəli gələn bütün lazımi addımlara hazır olsunlar. Çünki baş verəcək sığorta hadisəsindən sonra vəziyyətin düzgün qiymətləndirilməsi, hadisənin qarşısının alınması istiqamətində görüləcək işlər ödəniləcək sığorta kompensasiyası üçün əsasdır. Sığorta hadisəninin təsdiqi zamanı da sığortalının ağlabatan addımları, bütün mümkün addımlardan yararlanması mühüm rol oynayır. Bütün bunlarla yanaşı, onu da qeyd etməliyik ki, bəzən sığorta etdirmək istəyən şəxslərin cinayətkar məqsədlərinin mövcudluğu, yəni sui-itifadə edərək sığorta şirkətindən pul qoparmaq niyyətinin var olması da sığorta münasibətlərinin şəffaflığına kölgə salır. Məlumat üçün bildirim ki, mövcud qanunvericiliyə görə cinayət yolu ilə əldə olunmuş əmlakın və ya siğortalının marağının olmadığı əmlakın siğortalanması etibarsız hesab olunur.
Göründüyü kimi, ölkəmizdə siğorta bazarının inkişafı istiqamətində qanunvericilik baxımından müasir tələblər və dünya ölkələrinin təcrübəsi nəzərə alınmaqla təkmilləşdirmə işləri aparılır. Siğorta şirkətləri daha cəlbedici təkliflərlə öz xidmətlərini qursalar, müraciət edənlərin də sayı arta bilər. Əsas məsələ isə qarşılıqlı münasibətlərin şəffaflıq və obyektivlik prinsipləri gözlənilməklə reallaşmasıdır. Etibarı qazanana, etimad da yüksək olar.
Tofiq Abdulla
© 2002-2026, “Səs” qəzeti, Bütün hüquqlar qorunur. Məlumatlardan istifadə etdikdə istinad mütləqdir.
Üzeyir Hacıbəyli küçəsi, 66. Bakı, Azərbaycan.
Tel.: (+994 12) 598-33-90 ; Faks: (+994 12) 493-11-62 ; Email: [email protected]
Baş redaktor: Bəhruz QULİYEV
"Səs" qəzeti "AzərTac" və SİA agentliklərinin informasiyalarından istifadə edir. Dərc olunan reklamların mətninə görə redaksiya məsuliyyət daşımır.