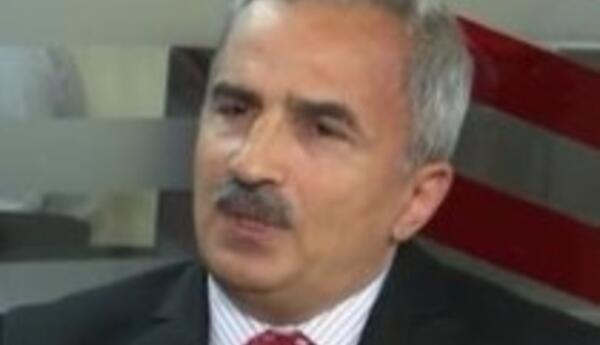
Parlamentin İqtisadi-siyasət komitəsi bir sıra qanunlara əlavə və dəyişikliklər ilə bağlı məsələləri müzakirə edərək, müvafiq qərarlar qəbul edib. Söhbət əsasən Mərkəzi Bankın səlahiyyətinin artılrılması və bəzi vergi dərəcələrinin aşağı salınması məsələlərindən gedir. Əgər bu dəyişikliklər qəbul edilərsə, maliyyə sektorunda bəzi problemləri aradan qaldırmaq mümkün olacaq. Bununla bağlı komitənin üzvü, millət vəkili Nazim Məmmədov "Səs" qəzetinə bildirdi ki, bütün bu məsələlər dəfələrlə Milli Məclisin iclaslarında qaldırılıb.
- Nazim müəllim, Mərkəzi Bankın səlahiyyətinin artırılması və bəzi vergi dərəcələrinin aşağı salınması nəyi dəyişəcək?
- "Mərkəzi Bank haqqında" Azərbaycan Respublikası Qanununa təklif edilən dəyişikliyin mahiyyəti diqqət cəlb edir. Bundan əvvəl Mərkəzi Bank kommersiya banklarına ancaq 6 aylıq kreditlər vermək səlahiyyətinə malik idi.
Qlobal iqtisadi böhran şəraitində isə real sektorda vəsait çatışmazlığı hiss olunur. Bunun da əsas səbəblərindən biri bankların kapitallaşmasının arzu olunan səviyyədə olmaması və ucuz maliyyə resurslarına çıxışın zəif olması idi.
Təbii ki, ölkə olaraq valyuta ehtiyatlarımız kifayət qədərdir. Təkcə Mərkəzi Bankın rezervləri 6 milyard dollardan çoxdur.
Bu dəyişiklik hüquqi qüvvəyə mindikdən sonra artıq Mərkəzi Bankın kredit vermə imkanları artacaq. Qanunvericilikdə heç bir boşluq qalmayacaq ki, Mərkəzi Bankın əl-qolunu bağlasın və kommersiya banklarına da çox vəsait verməsin.
Kommersiya bankları dövlət vəsaitləri hesabına ucuz və uzunmüddətli kreditlər verə biləcək. Söhbət burada 5-6 faizlik kreditlərdən gedir. Müddət də lazımi qədər uzanacaq.
Bütün bunlar antiböhran tədbiri olaraq reallıqda sənayenin inkişafına, qeyri-neft sektorunun davamlı inkişafına təkan verəcək.
İkinci dəyişiklik onunla izah edilir ki, bundan sonra Mərkəzi Bank kommersiya banklarında depozitlər yerləşdirə biləcək. Bunlar həm milli, həm də xarici valyuta şəklində ola bilər.
Üçüncü dəyişiklik isə, bankın adının qanunda öz əksini tapması ilə bağlıdır.
- "Büdcə sistemi haqqında" qanuna edilən dəyişikliklər nədən ibarətdir?
- Dəyişikliklərdən bir qismi ehtiyyat fondları ilə bağlıdır. Misal üçün, büdcənin ehtiyat fondu ümumi xərclərin 5%-nə, prezidentin ehtiyat fondu xərclərinin 2%-nə müvafiq olaraq formalaşdırılır.
Baxmayaraq ki, ölkə başçısı ehtiyat fondundan ayrı-ayrı sahələrin və regionların inkişafı ilə bağlı konkret məqsədlər üçün vəsaitlər ayırır.
Bir çox müxalifət mənsubları Milli Məclisdə son bir neçə ildə prezidentin sərəncamlarını ölkədə gedən siyasi proseslərlə əlaqələndirməyə cəhd edirdilər.
Məsələn, prezident seçkisinin keçirilməsi, referendumun keçirilməsi və yaxud guya ki , ölkə başçısının təbliğatı üçün həmin ehtiyyat fondunun vəsaitləri hesabına bu və ya digər tədbirlərin keçirilməsi haqqında fikirlər yürüdürdürlər.
Bir daha "Büdcə sistemi" haqqında Qanunda edilən dəyişikliklər ümid edirəm ki, əsası olmayan bu tipli söhbətlərə son qoymaq üçün nəzərdə tutulub. UPrezidentin ehtiyat fondunun vəsaitlərindən ölkədə seçki və referendumların keçirilməsi, eləcə də prezidentin fəaliyyətinin təbliği məqsədlərinə xərclənməməsi ilə bağlıF olan izah xarakterli dəyişikliyin qanuna salınması izah baxımından müxalifətin əsassız iddialarına son qoyacaq.
İkinci məsələ 23 maddəyə edilən dəyişiklikdən ibarətdir. Hər il büdcənin icrası zamanı, əgər problem yaşanırsa, məsələn, konkret olaraq iqtisadi böhran şəraitində birinci rübün vergi yığımı proqnozdan az olarsa, bu məsələ dərhal parlamentin müvafiq komitəsinə çıxarılıb, müzakirə ediləcək.
Bu dəyişikliyi büdcəyə yenidən baxılmaq və xərclərə sekvestr tətbiq olunmaq kimi də başa düşmək olar. Bu dəyişiklik ölkənin maliyyə sisteminin sabitliyinin qorunması və şəffaflıq nöteyi-nəzərindən olduqca vacibdir.
- Vergi Məcəlləsinə də ciddi dəyişikliklər nəzərdə tutulur. Bu nəyi dəyişəcək?
- Vergi Məcəlləsinə əlavə və dəyişikliklər əsasən dörd istiqaməti əhatə edir. Məcəlləyə təklif olunan 46 əlavə və dəyişiklikdən demək olar ki, 19-u vergi ödəyicilərinin hüquqlarının artırılması və mənafelərinin qorunması, 16-sı vergi inzibatçılığının müasirləşdirilməsi, 7-si vergi nəzarətinin təkmilləşdirilməsi, 4-ü redaktə xarakterlidir.
Vergi ödəyicilərinin hüquqlarının genişləndirilməsi məqsədilə Vergi Məcəlləsinin 59.2-ci maddəsinə dəyişiklik təklif olunur. Həmin dəyişiklik qüvvəyə mindikdən sonra vergilərin vaxtında ödənilməsinə görə faizlər vergi ödənişlərinə münasibətdə bütün ötmüş müddətə, ancaq bir ildən çox olmamaq şərti ilə tətbiq ediləcək.
Hazırda qüvvədə olan müddəalara əsasən, vergi borclarına görə faizlər 1 ildən çox olan müddətə də hesablanır ki, bu da vergi ödəyicilərinin maliyyə vəziyyətinə təsir edir.
Vergi Məcəlləsinin 101-ci maddəsinə dəyişikliklər təklif olunmaqla fıziki şəxslərin gəlir vergisinin maksimal dərəcəsinin 35 faizdən 30 faizə endirilməsi nəzərdə tutulur.
Nəticədə fıziki şəxslərin 2 min manatdan çox gəlirlərindən vergi 35 faiz əvəzinə 30 faiz dərəcə ilə tutulacaq. Bu dəyişikliyin qeyri-sahibkarlıq fəaliyyəti üzrə illik gəlir vergisi üzrə də aparılması təklif olunur.
Hüquqi şəxslər və fərdi sahibkarlar arasında vergi yükünün bərabərləşdirilməsi məqsədilə Vergi Məcəlləsinə 101.3-cü maddənin əlavə olunması təklif edilir.
Həmin maddəyə əsasən, hüquqi şəxs yaratmadan sahibkarlıq fəaliyyətini həyata keçirən fiziki şəxslərin vergiyə cəlb edilən gəlirlərindən 20 faiz dərəcə ilə vergi tutulacaq.
Başqa sözlə, Vergi Məcəlləsinin 105.1-ci maddəsinə təklif olunan dəyişikliklə isə mənfəət vergisinin dərəcəsinin 22 faizdən 20 faizə endirilməsi nəzərdə tutulur.
Vergi Məcəlləsinin 155.1-ci, 158.2-ci və 218.1-ci maddələrinə də dəyişiklik təklif olunur. Həmin dəyişikliklərə əsasən, ƏDV qeydiyyatına alınmaq üçün vergi tutulan əməliyyatların həcminin (əvvəlki üç aylıq dövr üçün 22500 manat) dəyişdirilərək ardıcıl 12 aylıq dövr ərzində hüquqi şəxslər üçün 150 min manat, fıziki şəxslər üçün isə 90 min manat müəyyən edilməsi təklif edilir.
Bu dəyişiklik həmçinin ardıcıl 12 aylıq dövr ərzində vergi tutulan əməliyyatların həcmi 150 min manatdan az olan hüquqi şəxslərə, 90 min manatdan az olan fıziki şəxslərə sadələşdirilmiş vergi ödəyicisi olmaq hüququ verir.
Bütün bu dəyişikliklərə baxmayaraq, mən deyərdim ki, yenə də vergi ödəyicilərinə yersiz müdaxilələr mövcuddur. Yəni, aidiyyəti olmayan qurumlar tərəfindən yersiz yoxlamalar aparılır. Bu işlərlə əslində dövlət başçısının tövsiyəsində deyildiyi kimi Vergilər Nazirliyi məşğul olmalıdır.
- Təklif olunan dəyişikliklər sırasında ƏDV-nin 1 faiz azaldılması da var idi. Sonra bu məsələ gündəlikdən çıxarıldı...
- Mən deyərdim ki, bu vergi dərəcəsinin 1 faiz azaldılması prinsipcə heç nəyi dəyişmir. Azərbaycanın ticarət partnyoru olan ölkələrdə ƏDV bizdəkindən aşağı deyil. 18 faiz normal bir göstəricidir. Məsələyə kompleks yanaşmaq lazımdır. Həmişə nəzərə almaq lazımdır ki, idxal-ixrac əməliyyatları apardığın ölkədə hansı həddə vergi tətbiq olunur. Ondan aşağı həddin müəyyənləşdirilməsi mənfi hallar doğura bilər.
- İpoteka kreditlərinin verilmə şərtlərinin necə qiymətləndirisiniz? Sizcə sosial ipotekanın daha uyğun şərtlərlə verilməsi üçün hansı imkanlardan istifadə etmək olar?
- Hazırkı mqlobal maliyyə böhranı şəraitində Azərbaycanın tikinti bazarını canlandırmaq üçün ipoteka kredirlərinin verilməsi çox mühüm əhəmiyyətə malikdir. İpoteka kreditlərinin verilməsi tikinti bazarındakı durğunluğu aradan qaldıracaq. Lakin ipoteka kreditlərinin verilməsi üçün qoyulan şərtləri bir qədər də yüngülləşdirmək lazımdır.
Mən hesab edirəm ki, biz ipoteka proqramından imtina etməməliyik. Bu sosial sistem dünyanın bütün inkişaf etmiş və inkişaf etməkdə olan ölkələrində tətbiq olunur.
Amma biz ipoteka üçün müraciət edən vətəndaşın qarşısında daha yüngül şərtlər qoymalıyıq ki, onun ipoteka kreditni almağa gücü yetsin.
İpoteka kreditləri üçün ayrılmış vəsait çox azdır. Bu vəsaiti artırmaq üçün Azərbaycanın xarici ölkələrdə yerləşdirlmiş valyuta ehtiyatlarından istifadə etmək olar. Bu vəsaitlərin bir hissəsini İpoteka Fonduna köçürüb, burdan 2-3%-lə müvəkkil banklara vermək olar.
© 2002-2026, “Səs” qəzeti, Bütün hüquqlar qorunur. Məlumatlardan istifadə etdikdə istinad mütləqdir.
Üzeyir Hacıbəyli küçəsi, 66. Bakı, Azərbaycan.
Tel.: (+994 12) 598-33-90 ; Faks: (+994 12) 493-11-62 ; Email: [email protected]
Baş redaktor: Bəhruz QULİYEV
"Səs" qəzeti "AzərTac" və SİA agentliklərinin informasiyalarından istifadə edir. Dərc olunan reklamların mətninə görə redaksiya məsuliyyət daşımır.